Logiciel RSE, ESG et CSRD : structurer, publier et piloter vos données extra-financières

Transformez vos obligations de reporting ESG et CSRD en un pilotage fiable de la performance durable grâce à une collecte structurée, des indicateurs ESG consolidés et une conformité alignée sur les normes ESRS.

Plus qu’un logiciel ESG, une plateforme pour répondre aux exigences de la CSRD et des normes ESRS

La CSRD n’est plus une échéance lointaine. Elle impose dès maintenant de collecter, structurer et publier des données extra-financières avec le même niveau de rigueur que vos états financiers. Amelkis ESG vous donne le cadre pour y répondre, sans partir de zéro.

Centraliser vos données ESG dans un cadre structuré et conforme

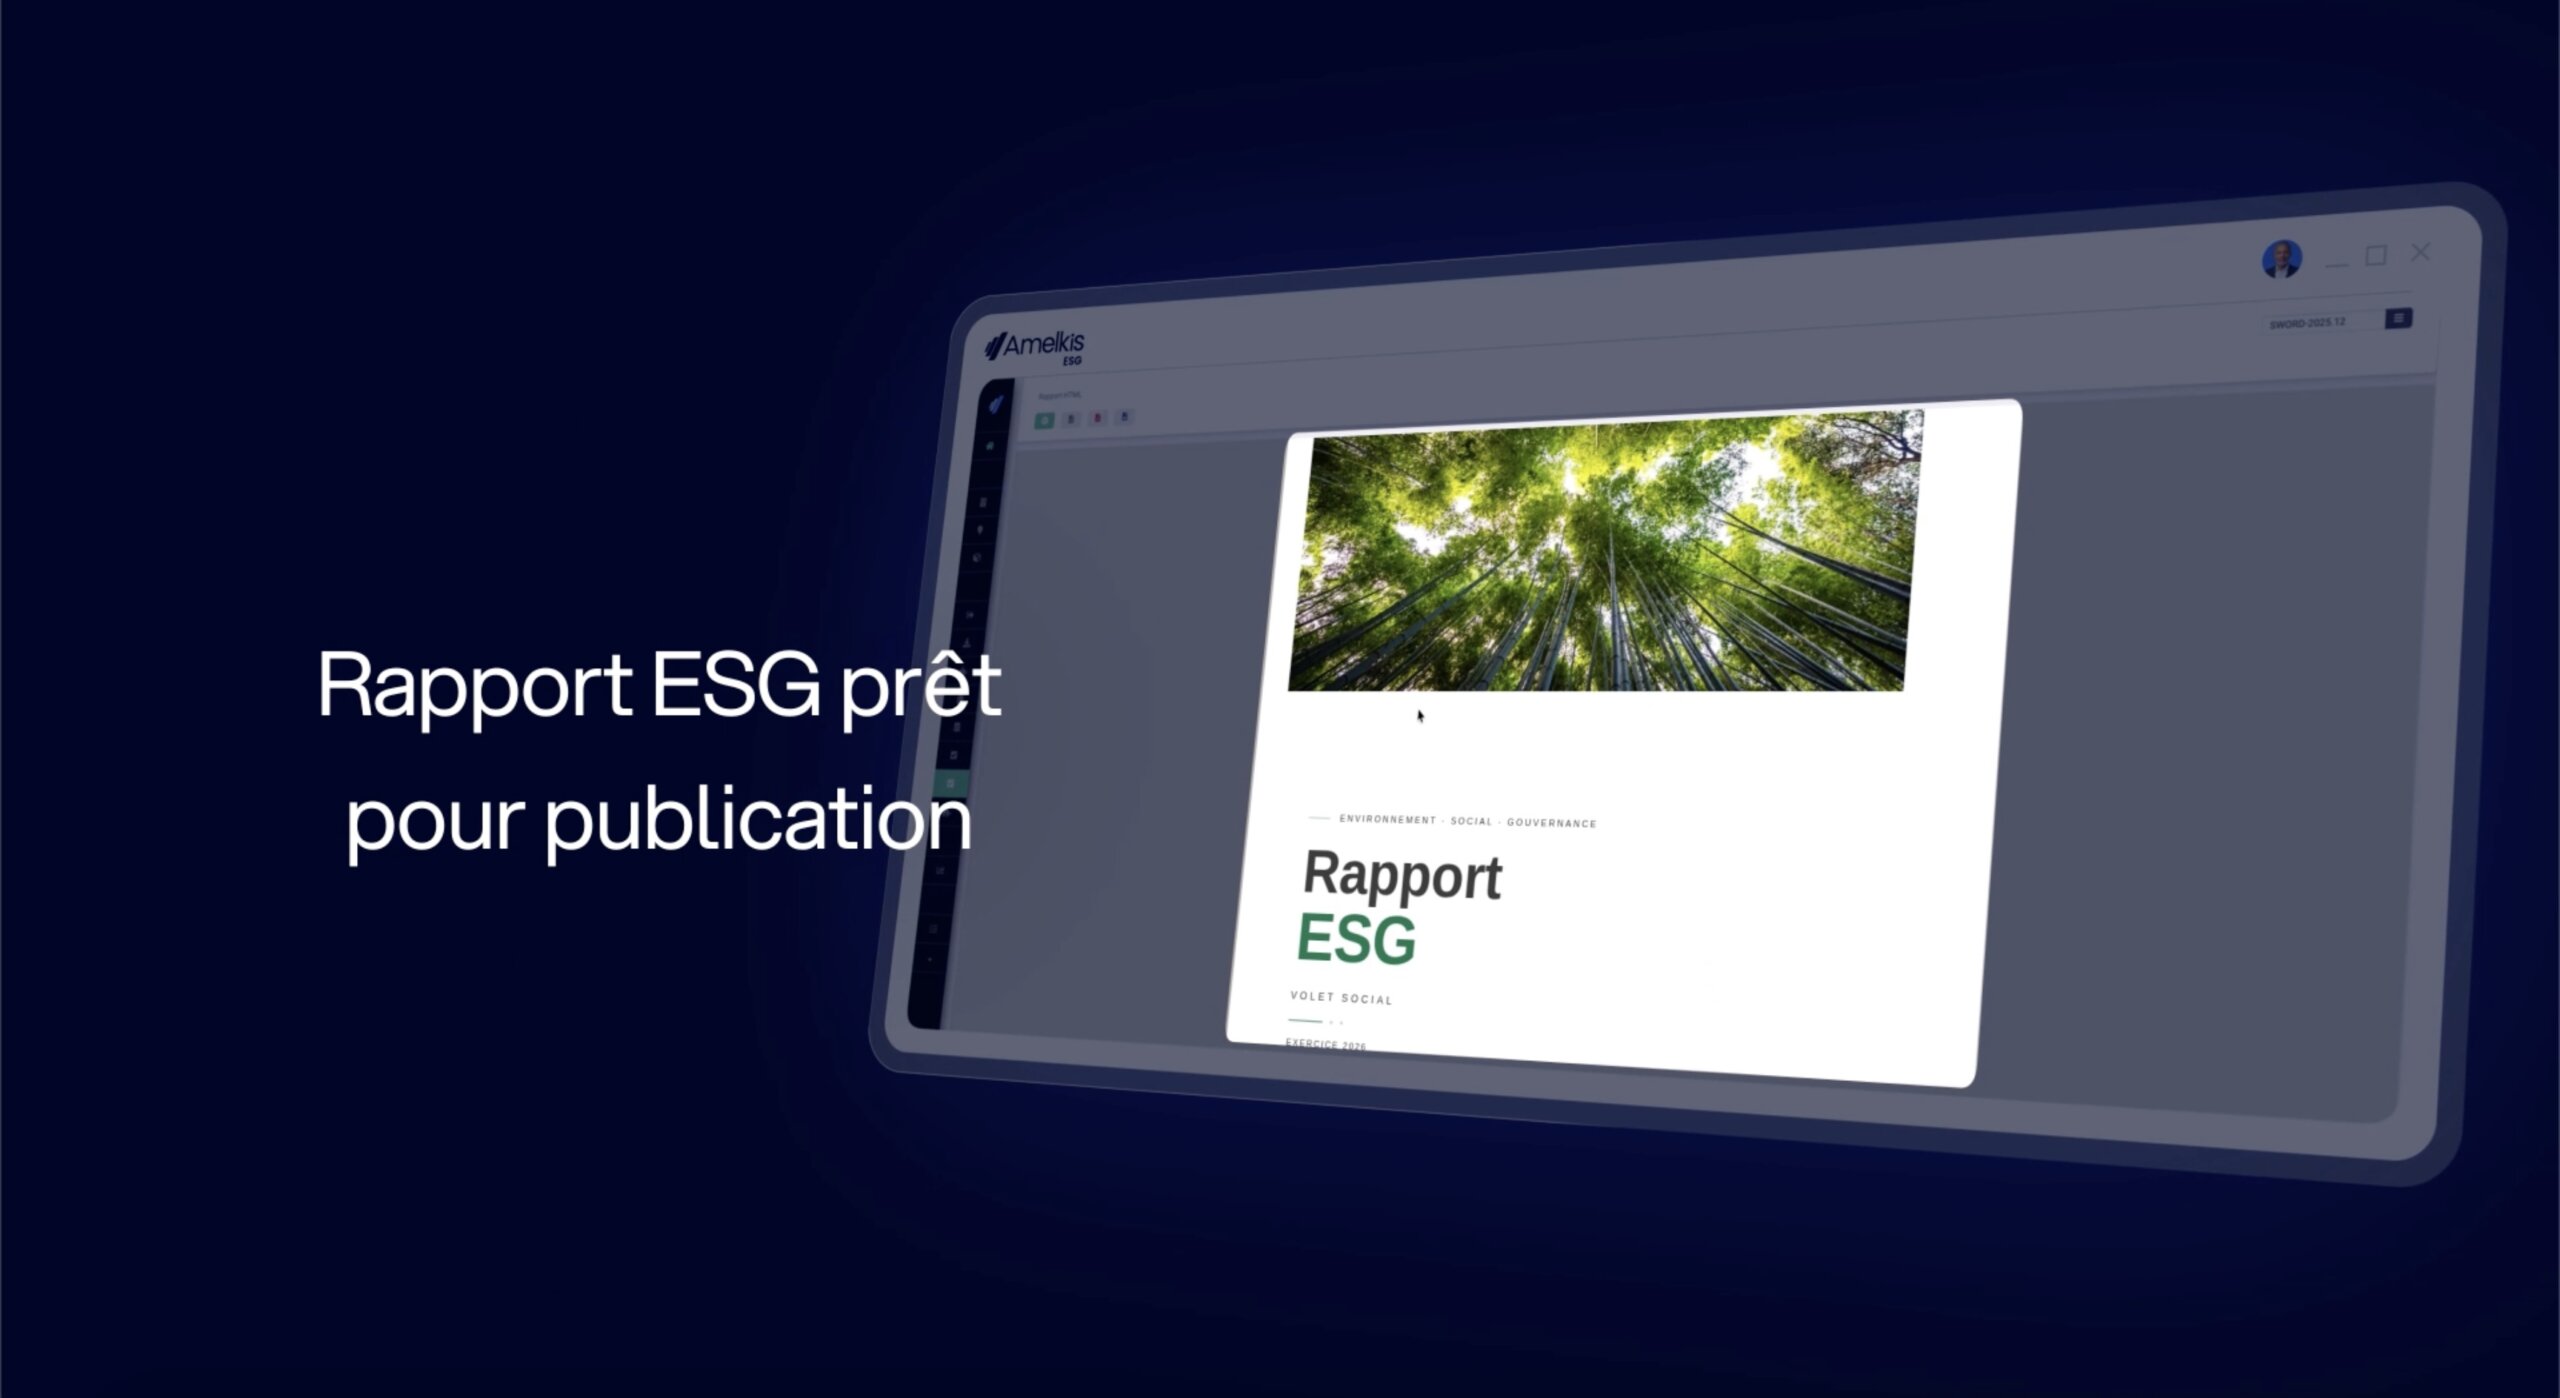
Regroupez l’ensemble de vos données ESG, climat, carbone et RSE au sein d’une plateforme unique conçue pour répondre aux exigences de la CSRD. Structurez vos informations selon les normes ESRS, sécurisez la traçabilité des données et facilitez la consolidation des données ESG issues de multiples sources. Vous disposez ainsi d’une base fiable, auditabile et prête pour la publication de votre reporting extra-financier.
Passer d’une logique de reporting à un pilotage extra-financier continu

Ne vous limitez plus à la production d’un rapport annuel. Suivez en continu vos indicateurs ESG, mesurez vos impacts, pilotez vos objectifs de performance durable et identifiez vos risques et opportunités. Grâce à des données actualisées et exploitables, votre stratégie RSE s’appuie sur des informations fiables pour orienter les décisions, renforcer la gouvernance ESG et soutenir votre démarche de conformité dans la durée.

Votre démarche ESG, simplifiée.

Maîtriser vos donées ESG avec Amelkis ESG

CSRD après l’Omnibus : qui est concerné en 2026 ?

Le périmètre de la CSRD a été modifié en 2026. La directive Omnibus I, directive (UE) 2026/470 du 24 février 2026, relève le seuil d’assujettissement aux entreprises de plus de 1 000 salariés réalisant plus de 450 M€ de chiffre d’affaires net, et introduit le Value Chain Cap, qui limite les informations exigibles des entreprises de moins de 1 000 salariés. Ces dispositions doivent être transposées en droit français au plus tard le 19 mars 2027. Point essentiel : d’ici cette transposition, le périmètre actuel reste en vigueur, et chaque entreprise doit vérifier sa situation avant de conclure qu’elle sort du champ.

  • De nouveaux seuils d'assujettissement

    Beaucoup d’entreprises initialement concernées sortent du périmètre obligatoire. Avant de suspendre toute démarche, il faut confirmer que les deux seuils ne sont pas atteints, la transposition française n’étant pas encore intervenue.

  • VSME : structurer un reporting même hors obligation

    Pour les entreprises sorties du champ, le standard volontaire VSME offre un cadre allégé pour structurer un reporting de durabilité crédible. Beaucoup le mettent en place à la demande de leurs clients, de leurs banques ou de leurs investisseurs, qui continuent d’exiger des données ESG fiables quelle que soit l’obligation légale.

Pourquoi adopter un logiciel ESG pour votre conformité CSRD ?

  • Structurer la collecte des données ESG

    Centraliser la collecte des données ESG provenant de multiples sources afin de garantir la fiabilité, la consolidation et la traçabilité des informations nécessaires au reporting durable.

  • Produire un reporting CSRD

    Automatisez votre reporting CSRD et alignez vos publications ESG sur les exigences des normes ESRS pour répondre efficacement au cadre réglementaire européen.

  • Sécuriser l’auditabilité et réduire les risques

    Assurez l’auditabilité ESG de vos données grâce à des processus de conformité structurés, une traçabilité complète et un suivi rigoureux des indicateurs ESG.

Collecte et indicateurs ESG : structurer vos données selon les normes ESRS

• Collecter et consolider automatiquement les données ESG et climat
Rassemblez les données ESG, climat et carbone de l’ensemble de vos entités dans une base unique, et étendez la collecte à votre chaîne de valeur pour couvrir les émissions du scope 3.

• Calculer, suivre et documenter vos indicateurs ESG
Calculez vos indicateurs et votre bilan carbone à partir d’une base de facteurs d’émission, suivez leur évolution dans le temps et documentez leurs sources et méthodes de calcul pour un reporting traçable.

Conformité, traçabilité et auditabilité du reporting CSRD

• Assurer la traçabilité complète des données et des calculs
• Chaque donnée est horodatée, attribuée à un utilisateur et reliée à sa méthode de calcul, pour une piste d’audit complète, accessible directement par vos auditeurs.
• Documenter les sources, hypothèses et évolutions des indicateurs
• Conservez l’historique des sources, des hypothèses et des révisions de chaque indicateur, et publiez au format électronique balisé exigé par la CSRD, ESEF et Inline XBRL.

Piloter votre performance durable dans la durée

• Suivre vos objectifs ESG, trajectoires et plans d’action
• Définissez vos objectifs et vos trajectoires de durabilité, suivez leur avancement et pilotez les plans d’action associés à partir de données actualisées.
• Aligner votre stratégie RSE avec les exigences européennes
• Reliez votre démarche RSE aux exigences des normes ESRS pour que conformité et stratégie de durabilité avancent ensemble, sans double saisie.

Conformité CSRD : ce que vous gagnez avec Amelkis

Avec Amelkis ESG, transformez vos obligations de reporting ESG et CSRD en un véritable levier de pilotage. Centralisez vos données extra-financières, sécurisez votre conformité aux normes ESRS et disposez d’indicateurs fiables pour suivre votre performance durable et vos engagements ESG dans le temps.

  • Reporting CSRD structuré et conforme ESRS

  • Données ESG centralisées, fiabilisées et auditables

  • Une vision claire pour piloter la performance durable

Ils nous font confiance

Nous sommes ravis d’accompagner les clients Amelkis dans leurs démarches ESG et la rédaction de leurs premiers rapports CSRD !

Sarah GUEREAU Responsable de l’offre développement durable & RSE

FAQ – Questions fréquentes sur l’ESG et la CSRD

  • Comment structurer ses données ESG pour respecter la CSRD ?

    La CSRD impose de suivre les normes ESRS, organisées autour de thématiques E, S et G. Point de départ : l’analyse de double matérialité, qui détermine les enjeux prioritaires et les indicateurs à collecter. Amelkis ESG propose un cadre préconfiguré aligné sur les ESRS, qui guide les équipes dès la structuration initiale jusqu’à la publication du rapport.

  • Quels indicateurs ESRS doivent être suivis ?

    Certains indicateurs sont obligatoires pour tous (émissions GES scopes 1, 2 et 3, données emploi et conditions de travail, gouvernance), d’autres sont conditionnels selon les résultats de la double matérialité. Amelkis ESG intègre nativement les référentiels ESRS et distingue clairement ce qui est obligatoire de ce qui relève d’une démarche volontaire, pour ne rien manquer et ne pas surcharger les équipes.

  • Comment gérer la double matérialité avec un logiciel ESG ?

    Amelkis ESG transforme les résultats de votre analyse de matérialité en un paramétrage opérationnel des indicateurs à collecter, garantissant que la collecte de données couvre exactement le périmètre matériel retenu.

  • Comment assurer l’auditabilité du reporting extra-financier ?

    Chaque donnée saisie dans Amelkis ESG est horodatée, attribuée à un utilisateur et associée à sa méthode de calcul. Les auditeurs accèdent directement à la piste d’audit complète, sans que les équipes aient à reconstituer les justificatifs manuellement. Moins de charge lors des vérifications, plus de confiance dans les chiffres publiés.

  • Sous quel format publier son rapport CSRD ?

    La CSRD imposera une publication au format XHTML, avec un balisage des informations de durabilité en XBRL. La solution Amelkis ESG génère cette version.

  • Qu'est-ce que l'Omnibus change pour la CSRD ?

    La directive Omnibus I du 24 février 2026 relève le périmètre de la CSRD aux entreprises de plus de 1 000 salariés et 450 M€ de chiffre d’affaires net, et introduit le Value Chain Cap qui limite les informations exigibles des plus petites structures. Ces règles doivent être transposées en droit français au plus tard le 19 mars 2027 ; d’ici là, le périmètre actuel reste applicable. Les entreprises sorties du champ peuvent s’appuyer sur le standard volontaire VSME.

Passez dès maintenant à un pilotage ESG conforme à la CSRD

Transformez vos obligations réglementaires en un véritable outil de pilotage de votre performance durable.